

Facture électronique obligatoire. Etes-vous opérationnels ? Horizons conseil à Perpignan vous accompagne !
Facturation électronique obligatoire : ce qui change
La réforme de la facturation électronique transforme en profondeur les pratiques des entreprises assujetties à la TVA. Quels impacts pour votre activité ? Quels outils avez-vous mis en place ? Vous êtes accompagné à chaque étape pour aborder cette transition avec clarté et sérénité.

EN VIGUEUR DEPUIS
La réforme de la facturation électronique : bien la comprendre pour la traverser en toute sérénité
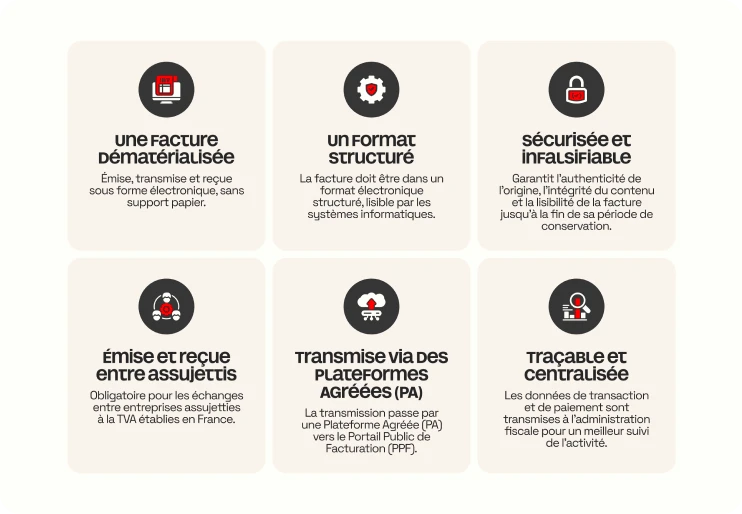
Définition de la facture électronique
Une facture électronique correspond à une facture émise, transmise et reçue sous format dématérialisé, structuré ou hybride (Factur-X, UBL, CII), via une plateforme agréée par l’État.
Elle ne se limite pas à l’envoi d’un PDF par e-mail. La réforme met fin aux factures papier et aux PDF simples pour les échanges entre entreprises en France, tout en les maintenant dans certains cas, notamment avec les particuliers.
Cette évolution représente un changement majeur qui impactera directement votre organisation administrative au quotidien.
Les objectifs de la réforme
Avec la facturation électronique, l’administration fiscale pourra suivre l’ensemble des opérations réalisées par les entreprises assujetties à la TVA.
Cette évolution vise à renforcer la lutte contre la fraude et à améliorer la connaissance de l’activité économique afin de mieux piloter les politiques publiques.
Pour vous, c’est à la fois un changement de fonctionnement et une opportunité : simplifier votre gestion, fiabiliser vos données, réduire vos coûts de traitement et améliorer vos délais de paiement.
Des obligations adaptées à votre activité
Pour être en conformité, vous devrez intégrer plusieurs nouvelles obligations.
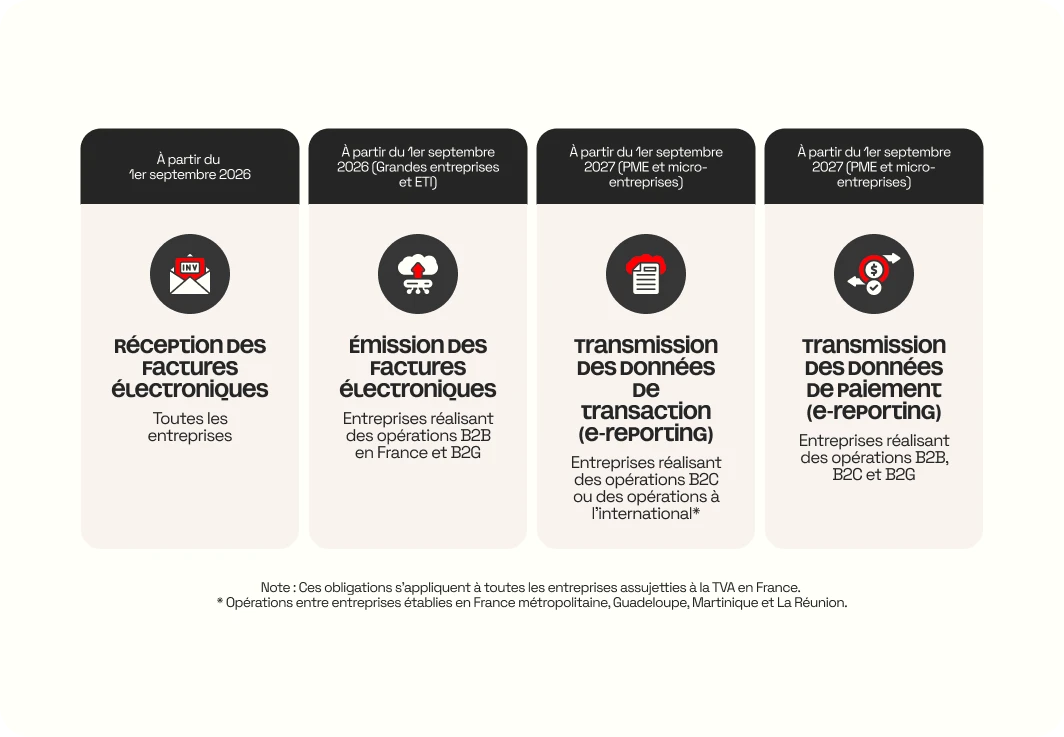
Recevoir des factures électroniques : depuis le 1er septembre 2026, vous devez être en mesure de recevoir les factures de vos fournisseurs via une plateforme agréée.
Émettre des factures électroniques : selon votre taille, vous devrez émettre vos factures au format électronique pour vos transactions avec d’autres entreprises en France ou avec l’administration.
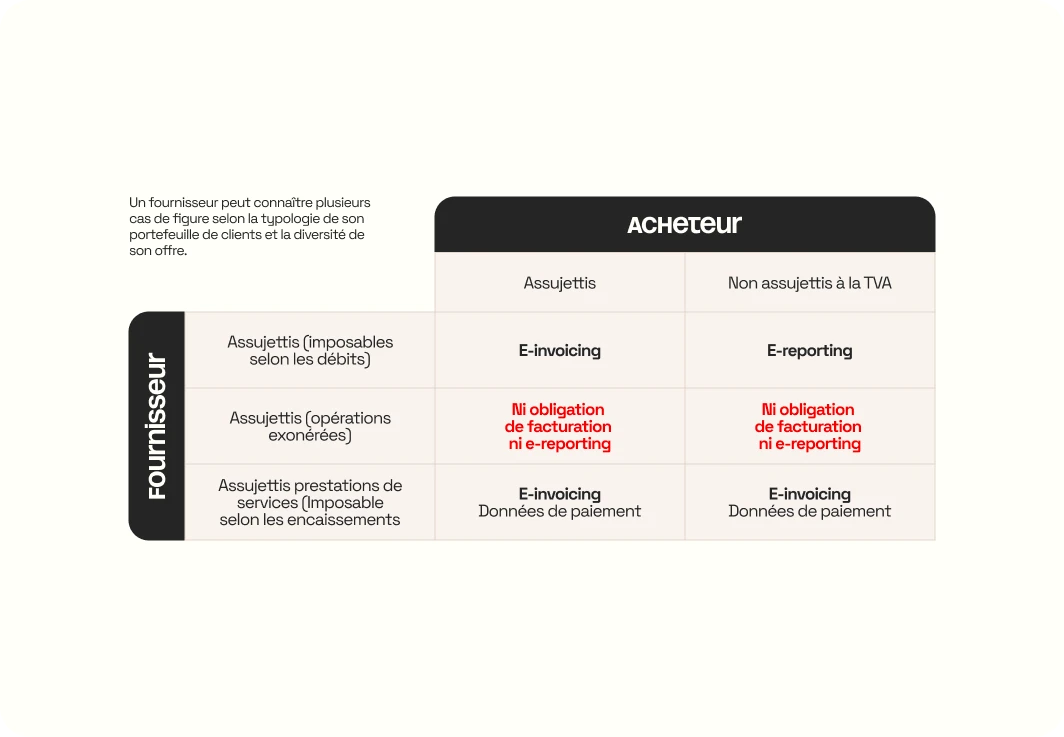
Transmettre les données de transaction (e-reporting) : certaines opérations, notamment avec des particuliers ou à l’international, nécessiteront la transmission de données à l’administration fiscale.
Transmettre les données de paiement : pour les opérations soumises à la TVA sur encaissement, vous devrez également déclarer les informations liées aux règlements, qu’une facture électronique ait été émise ou non.
Quels impacts sur l’organisation de votre TPE ?
Jusqu’à présent, vous pouviez envoyer vos factures en PDF ou déposer vos documents chez votre expert‑comptable. Avec la réforme, ces pratiques évoluent : les échanges entre professionnels deviennent progressivement 100 % dématérialisés.
Concrètement, vous devez être inscrit sur une plateforme agréée par l’État depuis le 1er septembre 2026, puis l’utiliser pour recevoir vos factures électroniques. Vous êtes également amené à valider vos factures fournisseurs en ligne et, dans certains cas, à adopter un outil de facturation adapté.
Une période de transition coexistera avec des factures papier, notamment pour les particuliers. Vos échanges avec votre expert‑comptable évolueront également vers des flux entièrement digitalisés.
Cette réforme va bien au-delà d’un simple changement de format : elle transforme votre organisation et vos habitudes de gestion. Anticiper ces évolutions vous permettra de gagner en fluidité, en fiabilité et en efficacité.
Sanctions en cas de non-respect des obligations
Le non-respect des obligations liées à la facturation électronique peut entraîner des pénalités financières. Maîtriser la réforme reste donc essentiel pour éviter ces risques.
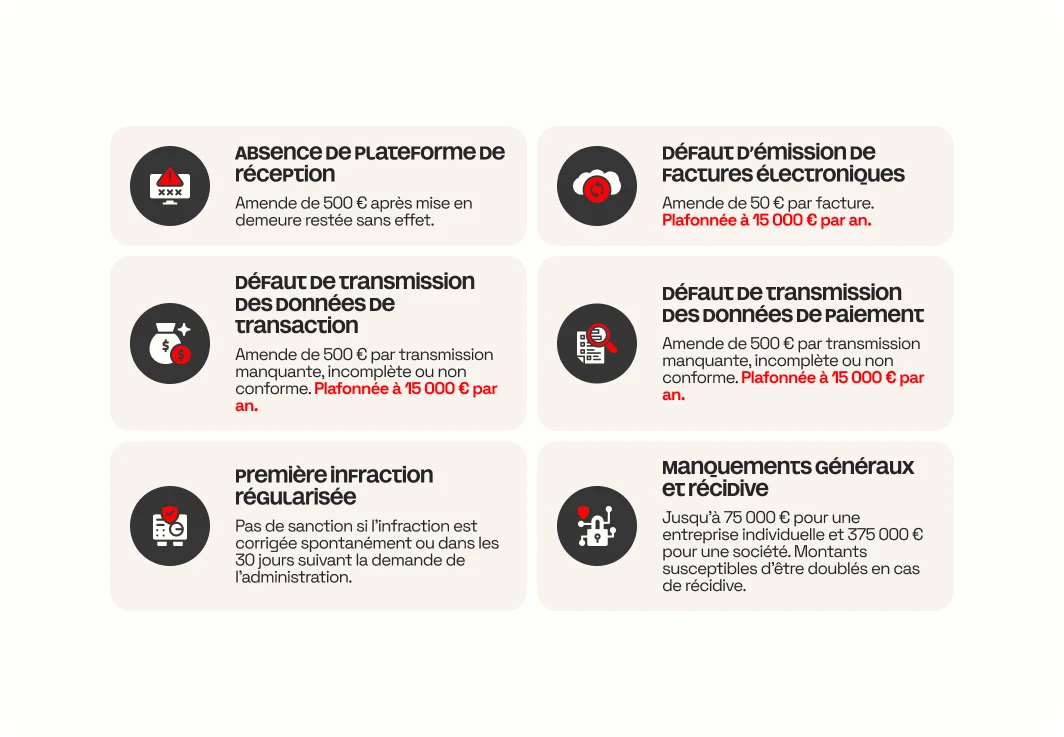
En l’absence de mise en place d’une plateforme agréée pour la réception des factures, une amende de 500 € peut être appliquée après mise en demeure restée sans effet.
Le défaut d’émission de factures électroniques est sanctionné par une amende de 50 € par facture, dans la limite de 15 000 € par an.
L’absence de transmission des données de transaction ou de paiement (e-reporting) peut entraîner une amende de 500 € par manquement, également plafonnée à 15 000 € par an.
Ces sanctions ne s’appliquent pas en cas de première infraction corrigée spontanément ou dans un délai de 30 jours après une demande de l’administration.
Enfin, des pénalités plus importantes peuvent être appliquées en cas de manquement aux obligations générales de facturation, pouvant atteindre 75 000 € pour les entreprises individuelles et 375 000 € pour les sociétés, avec un risque de doublement en cas de récidive.
Le calendrier de mise en œuvre de la réforme
Ces dispositions ne concernent pas uniquement les sociétés : toute structure assujettie à la TVA, y compris certaines associations, SCI ou LMNP, est concernée.
Ce calendrier progressif laissait le temps de vous organiser, de choisir les bons outils et d’adapter vos pratiques.
Vous faites partis des retardataires ? Pas de panique , l’Etat ne sanctionne pas pour le moment les entreprises qui démontrent qu’elles sont en action pour la mise en conformité.
1er septembre 2026
1er septembre 2027
La réforme sera déployée progressivement. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également émettre leurs factures sous ce format dès cette date.
À partir du 1er septembre 2027, cette obligation d’émission sera étendue aux PME et aux micro-entreprises.
Quels impacts pour les entreprises ?
Vos habitudes de gestion vont évoluer : factures, échanges et suivi administratif seront progressivement digitalisés pour améliorer la fluidité, limiter les erreurs et simplifier le traitement quotidien de vos opérations.
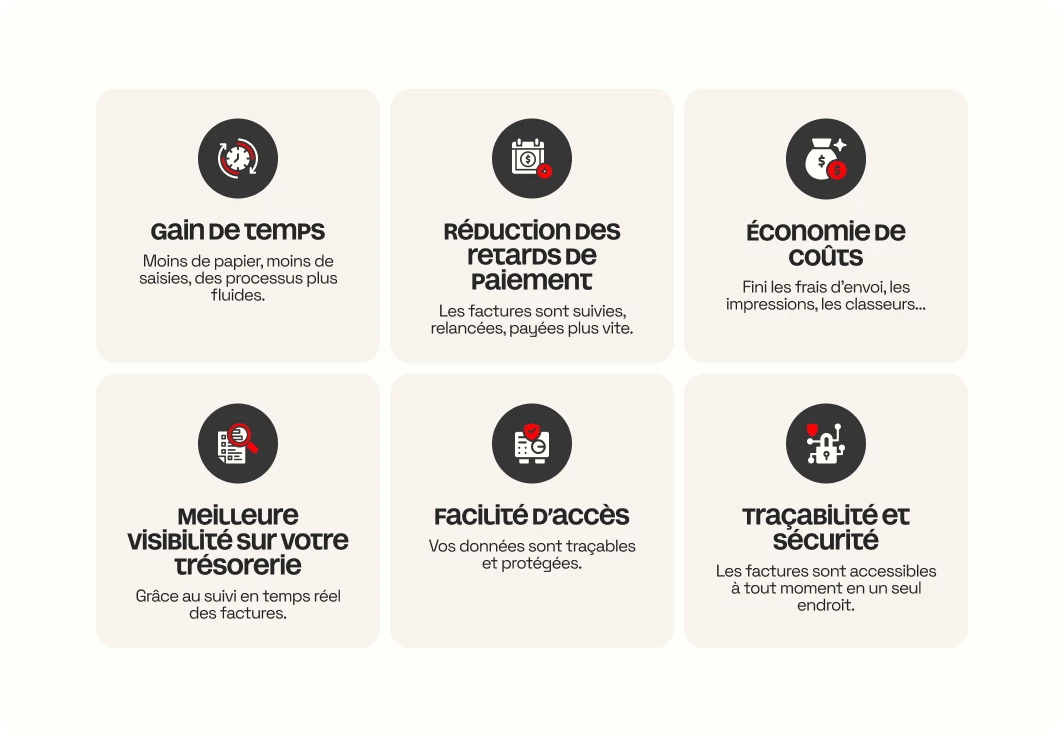
La facturation électronique permet de gagner du temps, réduire les coûts administratifs, sécuriser les données et améliorer le suivi de votre trésorerie grâce à des échanges plus rapides et fiables.
Vos échanges avec vos partenaires, fournisseurs et expert-comptable deviennent plus fluides, centralisés et réactifs grâce à des outils digitaux facilitant le partage et le traitement des informations.
Une partie des solutions proposées par Horizons Conseil

La réussite de la facturation électronique repose aussi sur le choix des bons outils. Nous privilégions des solutions fiables et performantes comme LCV ou Septeo compatibles avec l’ensemble de notre environnement logiciel, mais également Pennylane, Qonto, Tiime ou Digipharma selon vos besoins. Grâce à notre maîtrise des outils digitaux et des environnements informatiques, nous sommes également capables d’intégrer d’autres Plateformes Agréées (PA) pour répondre aux spécificités de votre activité et garantir une transition fluide, sécurisée et cohérente avec votre organisation.
La réforme de la facturation électronique impacte directement votre organisation et vos habitudes de gestion.
Vous bénéficiez d’un accompagnement personnalisé pour comprendre les obligations, choisir les outils adaptés et mettre en place des solutions cohérentes avec votre activité.
De l’analyse de vos besoins à la mise en œuvre opérationnelle, nous avançons à vos côtés pour sécuriser la transition, simplifier vos démarches et vous permettre d’aborder cette évolution avec clarté, efficacité et sérénité.
Testez vos connaissances sur la facturation électronique
La réforme de la facturation électronique soulève de nombreuses questions. Faites le point sur vos connaissances grâce à ce quiz rapide et pédagogique pour mieux comprendre les nouvelles obligations et leurs impacts.
Question 1/10
Une facture électronique est-elle un simple PDF envoyé par e-mail ?
Une facture électronique doit être transmise dans un format structuré via une plateforme agréée.
Question suivanteQuestion 2/10
Toutes les entreprises assujetties à la TVA sont-elles concernées ?
Toutes les entreprises assujetties à la TVA devront progressivement appliquer la réforme.
Question suivanteQuestion 3/10
Les particuliers sont-ils concernés par la facturation électronique ?
Les transactions avec les particuliers restent hors du périmètre de l’e-invoicing.
Question suivanteQuestion 4/10
Une Plateforme Agréée (PA) sera-t-elle obligatoire ?
Les factures devront transiter par une plateforme agréée par l’État.
Question suivanteQuestion 5/10
Les factures papier disparaîtront-elles totalement ?
Elles pourront encore exister dans certains cas, notamment avec les particuliers.
Question suivanteQuestion 6/10
Le e-reporting concerne-t-il certaines ventes sans facture électronique ?
Notamment les ventes B2C et certaines opérations internationales.
Question suivanteQuestion 7/10
Devrez-vous transmettre certaines données de paiement ?
Pour certaines opérations soumises à la TVA sur encaissement.
Question suivanteQuestion 8/10
Les simples PDF resteront-ils conformes ?
Un PDF seul ne répondra plus aux nouvelles obligations réglementaires.
Question suivanteQuestion 9/10
Votre logiciel actuel sera-t-il forcément compatible ?
Certains outils devront être mis à jour ou remplacés.
Question suivanteQuestion 10/10
Être accompagné facilite-t-il la transition ?
Le choix des outils et l’organisation de vos flux nécessitent une approche structurée et adaptée à votre activité.

Quiz Facturation électronique
Vous êtes à mi-parcours. Laissez-nous vos coordonnées pour recevoir votre résultat à la fin du quiz.
Votre score est de 5/10
Quelques zones d’ombre ? Faisons vite le point ensemble.
Votre score est de 6/10
Beau score ! Vous semblez prêt… On vérifie ça ensemble ?
Depuis cette date, toutes les entreprises entrant dans le champ de la réforme doivent être capables de recevoir des factures électroniques.
Les grandes entreprises et les entreprises de taille intermédiaire sont également entrées dans l’obligation d’émission et de transmission des données concernées.
Pour les PME et micro-entreprises, l’obligation d’émission interviendra au 1er septembre 2027.
Oui.
Même si une PME ne sera obligée d’émettre ses factures électroniques qu’à compter du 1er septembre 2027, elle doit être en mesure de recevoir les factures électroniques de ses fournisseurs depuis le 1er septembre 2026.
Il ne faut donc pas attendre 2027 pour préparer son entreprise.
Non.
Une facture au format PDF envoyée simplement par email ne constitue pas, à elle seule, une facture électronique au sens de la réforme.
La facture doit circuler selon le dispositif prévu et comporter les données permettant son traitement électronique.
La réforme modifie donc à la fois le format, le circuit de transmission et le traitement des données de facturation.
Une plateforme agréée est un opérateur habilité dans le cadre du dispositif de facturation électronique.
Elle permet notamment la réception et l’émission des factures électroniques et la transmission des données requises dans le cadre de la réforme.
Au 1er septembre 2026, la réception des factures électroniques s’effectue par l’intermédiaire d’une plateforme agréée.
L’entreprise doit disposer d’une organisation lui permettant de recevoir ses factures via une plateforme agréée.
Selon les solutions utilisées, la relation avec la plateforme peut être directe ou intégrée à un logiciel de gestion, de comptabilité ou à une solution proposée par un prestataire ou le cabinet.
Le choix ne doit donc pas être précipité : il faut vérifier sa compatibilité avec l’organisation comptable et les outils déjà utilisés par l’entreprise.
Le e-invoicing concerne la facturation électronique des opérations entrant dans le champ prévu par la réforme.
Le e-reporting correspond à la transmission à l’administration de certaines données relatives à des opérations qui ne circulent pas nécessairement dans ce même circuit, par exemple certaines ventes réalisées auprès de particuliers ou certaines opérations internationales.
Une même entreprise peut donc être concernée par les deux obligations.
Oui, potentiellement.
Même lorsque les factures adressées à des particuliers ne relèvent pas du même dispositif de e-invoicing que les factures B2B concernées, certaines informations peuvent devoir être transmises à l’administration au titre du e-reporting.
L’analyse doit être effectuée selon l’activité de l’entreprise, la nature de ses clients et ses flux de facturation.
L’exonération de TVA ne permet pas de conclure automatiquement que l’entreprise est totalement en dehors de la réforme.
Le traitement dépend de la nature de l’activité et des opérations réalisées.
Une entreprise peut notamment ne pas être soumise à certaines obligations d’émission tout en devant organiser la réception de factures électroniques de ses fournisseurs.
Chaque situation mérite donc une analyse spécifique.
Non.
La mise en place de la facture électronique ne supprime pas aujourd’hui l’obligation de déposer les déclarations de TVA selon les règles applicables à l’entreprise.
En revanche, la réforme permet à l’administration de disposer d’informations beaucoup plus détaillées et rapidement disponibles sur les transactions réalisées.
La cohérence entre facturation, comptabilité et déclarations fiscales devient donc encore plus importante.
Notre accompagnement ne se limite pas au choix d’une plateforme.
Nous analysons le fonctionnement concret de l’entreprise : qui facture, qui reçoit les factures, qui les valide, comment elles sont payées et comment elles arrivent en comptabilité.
L’objectif est de mettre en place un circuit adapté aux besoins de l’entreprise, de limiter les doubles saisies et d’exploiter les possibilités d’automatisation offertes par la réforme.
Horizons Conseil, la proximité qui fait la différence
Vous avancez avec un partenaire disponible, à l’écoute de vos enjeux et capable de vous accompagner durablement. Une expertise solide, une relation de proximité et des réponses concrètes pour piloter votre activité sereinement.
Une relation de proximité construite dans la durée.


Nos pôles de compétences
à Perpignan
 Voir nos pôles de compétences


